
Проблема понятна: рынок шумит, цены скачут, «недорого» часто оказывается миражом. Решение — смотреть на покупку как на смету проекта: цена метра, полный бюджет владения, риски и сроки. Результат — сделка с понятными цифрами и экономия до 8–15% от заявленной стоимости при сопоставимом качестве.
Сначала считают смету, а уже потом — метры: так рассуждает любой практик, когда планирует купить 1 комнатную квартиру в Москве недорого и не потерять в качестве и ликвидности. На языке сметного дела покупка жилья — это не «хочу-беру», а объект с ресурсами, рисками и календарём.
Как превратить покупку однокомнатной в управляемый проект
Покупка становится управляемой, если её разложить на смету: цена сделки, ипотека, ремонт, эксплуатация, риски. Достаточно задать техзадание, собрать показатели и посчитать стоимость владения на 5–7 лет. Тогда слово «недорого» перестаёт быть лозунгом и становится цифрой.
Именно так работает сметчик: формулирует цели, считает ресурсы, закладывает резервы. На рынке жилья логика та же, только ресурсы другие — район, транспорт, этаж, состояние дома, документы. Допуски по качеству здесь не абстракция: шагом влево-вправо легко нарастить до 12–18% лишних трат.
Практический каркас прост: описать требования к квартире, определить бюджет владения, сравнить 3–5 альтернатив по одинаковым показателям, проверить риски по списку, заложить резерв 7–10%, торговаться аргументами. Такой пятишаговый цикл превращает хаос объявлений в план. Нужна дисциплина, но она окупается.
Бюджет покупки: из чего складывается «стоимость владения»
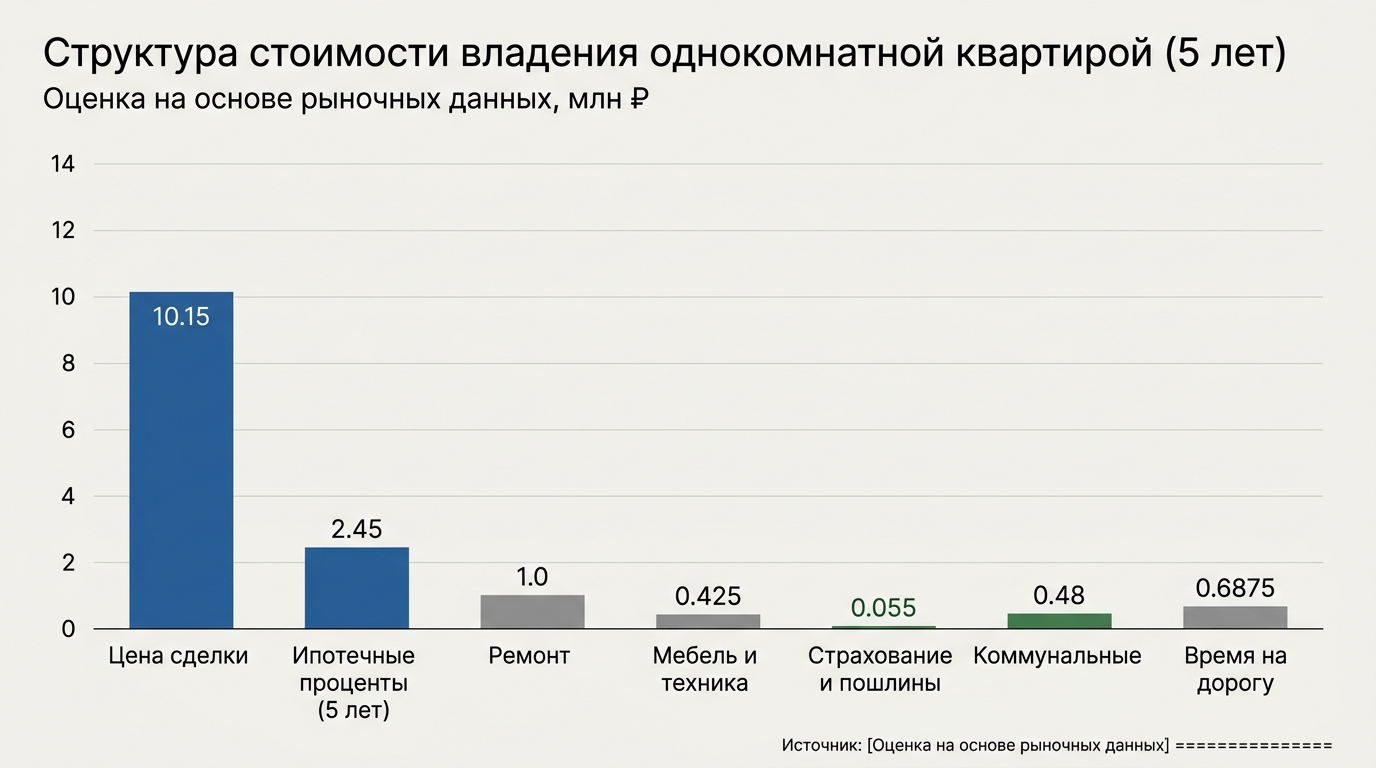
Полная стоимость владения — это цена сделки плюс проценты по ипотеке, ремонт, меблировка, страхование, коммунальные платежи и время на дорогу. Считать лучше горизонтом 5 лет: так понятнее динамика расходов и перепродажная стоимость. Получается честная цена, а не витринная.
Здесь важно разложить расходы на постоянные и разовые, а ещё учесть инфляцию и будущие траты. Тогда внезапных сюрпризов почти не останется. В противном случае экономия на цене быстро тает в ремонте и кредитных процентах.
| Статья | Оценка, однушка 32–38 м² | Комментарий |
| Цена сделки | 7,8–12,5 млн ₽ | Зависит от района, типа дома, года постройки |
| Ипотечные проценты, 5 лет | 1,7–3,2 млн ₽ | Ставка 12–17%, взнос 20–30%, срок 20–25 лет |
| Ремонт «под ключ» | 0,7–1,3 млн ₽ | 20–35 тыс. ₽/м², по дефектной ведомости и нормам |
| Мебель и техника | 0,25–0,6 млн ₽ | Зависит от комплектации |
| Страхование, госпошлины | 30–80 тыс. ₽ | Ежегодная страховка и разовые платежи |
| Коммунальные и капремонт | 6–10 тыс. ₽/мес. | Дом, тарифы, сезонные пики |
| Время на дорогу, 5 лет | 75–200 тыс. ₽/год | Если оценить час в 500 ₽ |
Цифры — ориентиры, но дисциплина их сбора важнее точности до копейки. Кому-то придётся увеличить резерв на ремонт до 15%, если дом старше 1985 года; кому-то, наоборот, получится снизить бюджет меблировки за счёт вторичного рынка. В любом случае считать лучше консервативно и с небольшим запасом.
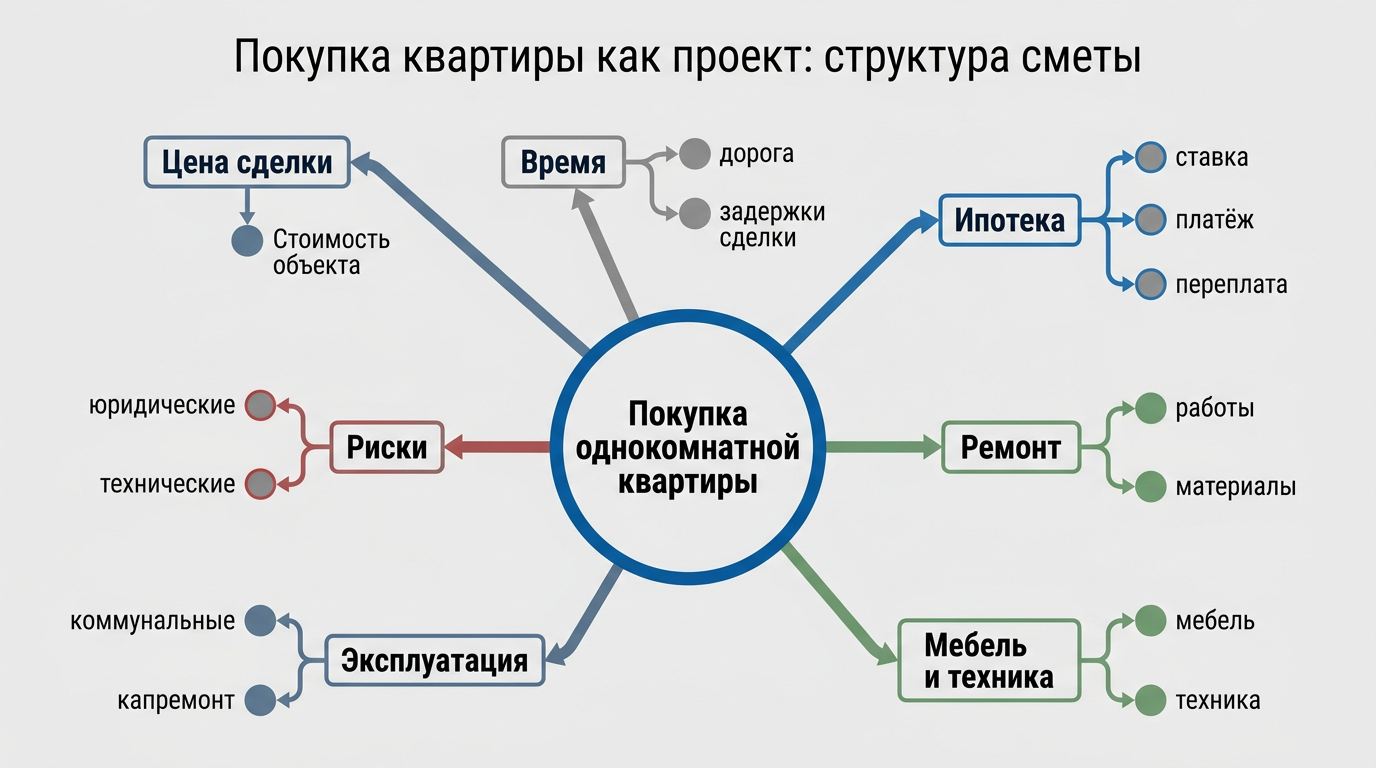
Где смета встречает недвижимость: профессиональные приёмы сметчика
Методы сметчика напрямую применимы к покупке квартиры: дефектная ведомость, коэффициенты условий, индексация, резерв на риски. Эти инструменты упорядочивают выбор и дают язык для торга. Простые, но дисциплинированные действия экономят реальные деньги.
Дефектная ведомость для квартиры — список технических и юридических недочётов: износ стояков, промерзания, трещины, неузаконенная перепланировка, просадка стяжки, старый щиток. Коэффициенты условий — надбавки или снижения за район, этаж, шум с магистрали, отсутствие лифта. Индексация — поправка на рост цен материалов и услуг за период ремонта. Резерв — защита от скачка ставки или проблем с подрядчиком.
В смете строительства часто есть накладные расходы и сметная прибыль. В бытовой покупке их роль играют логистика, переезды, простой при задержках сделки и стоимость времени. Можно спорить, считать или не считать время деньгами. Но когда ежедневная дорога съедает по часу в сторону, спор быстро стихает.
Ещё один приём: сравнивать альтернативы по единому шаблону ведомости. Тогда спор про «понравилось / не понравилось» заканчивается, и остаются цифры, децибелы, минуты, метры и проценты. Это скучнее, чем листать яркие фото в объявлениях, зато результат предсказуем.
Рынок Москвы: как искать «недорого» без подвоха
«Недорого» для однокомнатной в Москве в 2026 году — это нижняя треть рынка по выбранному району и типу дома. В абсолютных цифрах чаще это 7,5–10 млн ₽ для Новой Москвы и МКАД+, 9,5–13 млн ₽ внутри МКАД, кроме центральных округов. Всё, что заметно ниже коридора, требует тщательной проверки.
Двигают цену три силы: район и транспорт, состояние дома и квартиры, юридические факторы. Ещё на стоимость влияет формат сделки и рыночная скорость — ликвидную однушку у метро выводят быстро, слабые лоты висят месяцами. Затянувшаяся экспозиция — повод для торга на 3–7%, иногда и больше.
- Локация и транспорт: шаговая доступность метро прибавляет 10–20% к цене; новые станции меняют коридор через 6–12 месяцев.
- Тип дома: панель 90-х обычно дешевле монолита 2010-х на 10–25%; кирпич-сталинка — отдельная категория цен.
- Этаж и планировка: первый и последний этажи дают дисконт 3–8%, если нет лифта или есть шум.
- Юридические факторы: перепланировка без узаконивания, долги по коммунальным услугам, обременения — прямой повод для снижения цены.
Согласно открытым данным Росреестра и мониторингу порталов объявлений, диапазоны меняются волнами. Поэтому разумно фиксировать выборку из 30–50 лотов и пересчитывать медианы еженедельно. Так «недорого» отделяется от «подозрительно дёшево».
Ипотека как финансовая смета: ставка, платёж, переплата
Ипотека — это цена денег во времени: ставка, срок, первоначальный взнос, эффективная переплата. Сравнивать банки надо по полному платежу и совокупной переплате, а не только по ставке в рекламе. Ещё важнее — посмотреть на чувствительность платежа к изменению ставки на 1–2 п.п.
Пример. Цена 9,8 млн ₽, взнос 20% — 1,96 млн ₽, кредит 7,84 млн ₽, срок 25 лет. При 13% платёж около 90–95 тыс. ₽/мес.; при 15% — 100–106 тыс. ₽/мес.; при 17% — 112–118 тыс. ₽/мес. Разница в пару пунктов может увеличить годовую нагрузку на 120–240 тыс. ₽.
| Ставка | Платёж/мес. | Переплата за 5 лет |
| 13% | ≈ 92 тыс. ₽ | ≈ 2,5 млн ₽ |
| 15% | ≈ 103 тыс. ₽ | ≈ 2,9 млн ₽ |
| 17% | ≈ 115 тыс. ₽ | ≈ 3,3 млн ₽ |
Советы:
- запросить у 3–5 банков индивидуальные предложения и считать всё в одном шаблоне;
- проверить комиссии, страховки, график погашения, возможность досрочного платежа без штрафов;
- сделать проверку нагрузки: +2 п.п. к ставке, −10% к доходу, +10% к коммунальным платежам.
Если проверка нагрузки не проходит, стоит снизить цену лота или увеличить взнос. Картина быстро проясняется без эмоций.
Ремонт и эксплуатация: оценка скрытых затрат по нормам и факту
Ремонт однокомнатной в формате «бюджет-эконом» обычно стоит 20–35 тыс. ₽/м² с материалами, «комфорт» — 35–55 тыс. ₽/м². Эксплуатация тянет 6–10 тыс. ₽/мес. плюс капремонт. Реальную смету даёт дефектная ведомость по каждому помещению.
Что включить в ведомость: подготовку стен и пола, выравнивание, электрику со щитком, гидроизоляцию санузла, сантехнику, двери, финишные покрытия, освещение, кухню. По нормам и здравому смыслу сначала считают грязные работы, затем инженерные работы и только потом отделку.
- Стены и потолки: 1 200–2 000 ₽/м² за выравнивание, шпаклёвку, покраску или обои.
- Пол: стяжка 600–1 200 ₽/м², ламинат или винил 900–1 800 ₽/м² с работой и материалом.
- Электрика: от 2 500 ₽ за точку с материалом; щиток — 15–35 тыс. ₽.
- Санузел: 90–200 тыс. ₽ «под ключ» в зависимости от плитки и сантехники.
- Кухня: гарнитур и техника — 180–400 тыс. ₽, диапазон зависит от комплектации.
Чтобы не выйти за план, применяют знакомые приёмы: лимиты по статьям, запрет на постоянные изменения, контроль дополнительных пожеланий. Смета ремонта — такая же смета проекта, а не список желаний.
Локация как коэффициент: время и транспорт в рублях
Транспортная доступность — скрытый множитель цены владения: минус 20–30 минут дороги в день экономит 80–120 часов в год. Если оценить час в 500 ₽, получается 40–60 тыс. ₽ ежегодно. За 5 лет это 200–300 тыс. ₽, почти как хороший кухонный гарнитур.
Речь не про философию, а про расчёт. Сначала строится реальный маршрут «дом — работа — дом», затем добавляются регулярные поездки: садик, поликлиника, спорт, родители. Потом задаётся цена часа — 300 ₽, 500 ₽ или 1 000 ₽. Картина получается наглядной.
Что добавляют к формуле:
- интервалы транспорта: ожидание — такие же минуты, как и езда;
- гибкость: краткосрочная аренда авто рядом, ночные маршруты, запасные пути при сбоях;
- будущие станции метро: их эффект приходит не сразу, рынок догоняет через 6–12 месяцев.
Иногда выгоднее переплатить 300–500 тыс. ₽ за район и отбить это временем за 3–4 года. Иногда — наоборот, взять дальше, но с лёгким графиком и удалённой работой. На практике работает тест-неделя: прожить маршрутом будущего месяца хотя бы условно. Если раздражение нарастает, лучше поискать альтернативу.
Проверка документов и рисков: чек-лист сметчика
Юридическая проверка критична: выписка из ЕГРН, правоустанавливающие документы, история переходов, перепланировки, обременения, долги. Отдельно — согласие супругов, материнский капитал, наследство. Любая спорная деталь стоит денег и нервов.
Минимальная папка на просмотр:
- выписка ЕГРН и договор-основание: ДДУ, купля-продажа, дарение, наследство;
- технический план или паспорт БТИ, поэтажный план, экспликация, история перепланировок;
- справки об отсутствии долгов, квитанции, выписки по лицевому счёту;
- доверенности, согласие супруга, сведения о несовершеннолетних;
- справка об отсутствии арестов и запретов, запрос в Росреестр.
Кейс из практики. Однушка у метро с ценой ниже рынка на 9%. Выяснилось: неузаконенный перенос кухни, старая проводка, залитый стояк и спорное наследство. Торг возможен, но бюджет владения вырос на 400 тыс. ₽ к пятому году. «Дёшево» превратилось в «как у всех». Вывод очевиден, но повторить стоит.
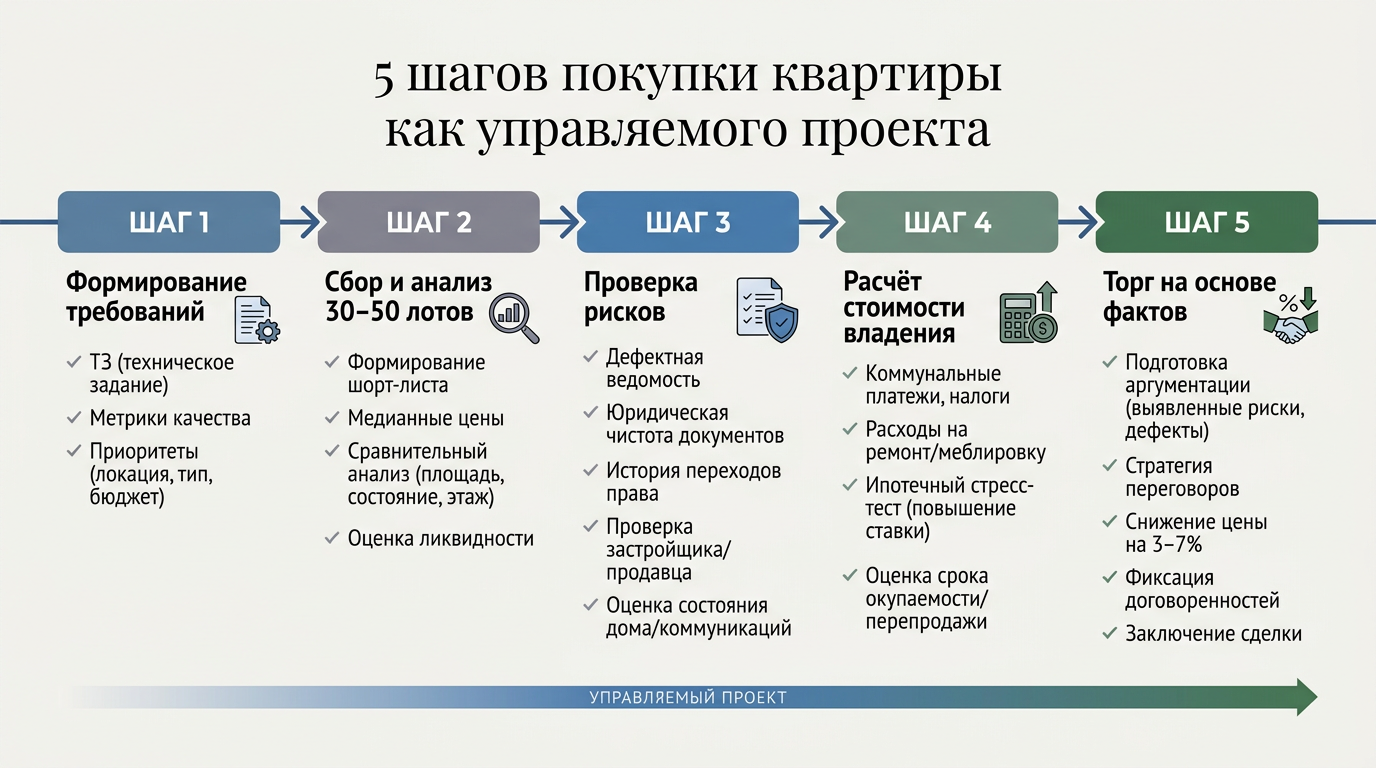
Техзадание на сделку: требования, сравнение, торг
Техзадание на квартиру — документ на одну страницу: назначение, ограничения бюджета, красные линии, показатели качества. Сравнение лотов делается только по показателям техзадания. Торг — по фактам из дефектной ведомости и рискам, а не по просьбе «просто скиньте».
Мини-шаблон техзадания для однокомнатной:
- Обязательные параметры: время до метро до 15 минут, этаж не первый и не последний, площадь 33–38 м², раздельный санузел, дом не старше 1985 года или после капремонта.
- Бюджет владения: цена до 10,5 млн ₽, ремонт до 900 тыс. ₽, платёж по ипотеке до 95 тыс. ₽/мес. с проверкой нагрузки +2 п.п.
- Риски: отсутствие обременений, узаконенные перепланировки, понятная история переходов прав.
Тактика торга проста, но требует выдержки. Сначала собираются факты: шумомер показывает 65 дБ у окон, тепловизор — мостики холода, акт управляющей компании — протечки, срок экспозиции — 68 дней. Затем предлагается цена с аргументами. Снижение в 3–7% обычно реально, иногда и больше — если рынок вялый и у продавца нет альтернативы.
Когда «недорого» — это ловушка: типовые ошибки
Слишком низкая цена часто маскирует проблемы: статус апартаментов вместо жилья, общее имущество дома в долях, обременения, износ инженерии. Бывает и проще — вид на эстакаду, маленькая кухня, неудобный этаж. Ликвидность таких лотов под вопросом.
Что настораживает сразу:
- цена на 15% ниже района без объяснимой причины;
- старые фото, нет поэтажного плана и свежей выписки ЕГРН;
- сложные схемы расчёта и давление «срочно, сегодня, иначе заберут»;
- апартаменты с высокой коммуналкой и нестабильными правилами регистрации.
Помогает правило двух независимых подтверждений: если выгода заметная, ищутся две разные причины, подтверждённые документами и замерами. Не нашли — недостающую причину покупатель оплатит позже. Лучше до сделки, чем после.
Кейс-расчёт: сколько стоит «недорого» на 5 лет
Исходные: однушка 35 м² рядом с МЦД, цена 9,6 млн ₽, торг −4% до 9,22 млн ₽. Взнос 25% — 2,305 млн ₽, кредит 6,915 млн ₽ на 25 лет под 14,5% с возможностью досрочного погашения. Ремонт «эконом-комфорт» — 0,9 млн ₽. Коммунальные — 8 тыс. ₽/мес.
Сводка расходов за 5 лет:
| Статья | Сумма | Комментарий |
| Первоначальный взнос | 2,305 млн ₽ | Средства покупателя |
| Платежи по кредиту | ≈ 5,7 млн ₽ | Платёж около 98–102 тыс. ₽/мес., с учётом возможных досрочных |
| Переплата в составе платежей | ≈ 2,7 млн ₽ | Оценка на 5 лет |
| Ремонт | 0,9 млн ₽ | Без мебели |
| Мебель и техника | 0,35 млн ₽ | Бюджетный набор |
| Коммунальные | 0,48 млн ₽ | 8 тыс. ₽/мес. × 60 мес. |
| Страхование, пошлины | 0,06 млн ₽ | Оценка |
| Цена времени дороги | 0,25 млн ₽ | Если час = 500 ₽, экономия против дальнего варианта |
Итоговая честная стоимость владения за 5 лет — порядка 6,0–6,3 млн ₽ сверх остатка долга. Если через 5 лет продать с индексацией на 3–4% в год, часть арендного эквивалента вернётся. Но этот блок лучше считать отдельно, не смешивая цену покупки и будущую продажу.
Где искать и как фильтровать: практические приёмы
Поиск идёт по двум направлениям: сайты объявлений и локальные предложения района. Параметры поиска — это механика техзадания: время до метро, площадь, этаж, год дома, бюджет. Плюс отсев проблемных лотов по формулировкам в объявлениях.
Рабочие приёмы фильтрации:
- отминусовать псевдооднушки: кухни-ниши 3–4 м², комнаты с полуперегородкой;
- ловить лоты с долгой экспозицией и склейками — это поле для торга;
- смотреть историю цен: частые переоценки могут скрывать проблемы сделки;
- вести таблицу 30–50 лотов с ежедневным обновлением: медианы и выбросы видны сразу.
Сайты объявлений удобны, но решает не количество карточек, а качество собственной воронки. Кто держит ритм обновлений и строгость фильтра, тот быстрее находит честную цену.
Инструменты сметчика для бытовой сделки: мини-набор
Нужны простые инструменты: список осмотра, шаблон дефектной ведомости, ипотечный калькулятор, шаблон сметы ремонта, матрица торга. Плюс — фиксация замеров. Всё остальное — дело техники.
Пять документов в папке помогают не покупать импульсивно:
- список осмотра: шумомер, термометр или тепловизор, замер влажности, фото щитка и стояков;
- дефектная ведомость с приоритетами: что критично до сделки, что можно отложить на год;
- смета ремонта с лимитами по статьям и резервом 10%;
- ипотечный калькулятор с чувствительностью к ставке и проверкой нагрузки;
- матрица торга: аргументы, цифры, документы-доказательства.
Такой набор убирает лишние споры в семье: цифры часто снимают напряжение лучше уговоров.
Финальный расчёт «недорого»: сводные правила
«Недорого» — это когда сумма: цена сделки минус торг плюс ремонт и проценты, делённая на 5–7 лет, укладывается в оговорённый лимит и не ломает ритм жизни. Проверка — нагрузкой и сравнением с двумя альтернативами. Если обе проверки пройдены — цена выглядит честной.
Сводка на холодильник:
- сформулировать техзадание и показатели качества: время, шум, этаж, год дома;
- собрать корзину из 30–50 лотов, посчитать медианы, убрать выбросы;
- сделать дефектную ведомость и смету ремонта по каждому фавориту;
- считать стоимость владения на 5 лет и проверку нагрузки к ипотеке;
- торговаться фактами и документами, не симпатиями к обоям.
Ошибки быстро бьют по кошельку, поэтому ритм «сначала смета — потом эмоция» сберегает деньги и нервы. Именно он делает «недорого» достижимым без потерь качества.
Покупка квартиры — это смета с человеческим лицом. Чем точнее собрана информация и зафиксированы риски, тем спокойнее подпись в договоре. В конце выигрывает не тот, кто дольше листал объявления, а тот, кто умеет считать и торговаться.
Если перевести привычки сметчика в рутину покупки — от дефектной ведомости до матрицы торга — однушка недорого перестаёт быть удачей. Это становится повторяемой технологией, которую стоит применить один раз — и жить проще дальше.